在商标侵权诉讼中,损害赔偿计算既是权利救济的关键环节,亦是司法裁量的难点所在。《商标法》虽确立了“实际损失—侵权获利—许可费倍数”的赔偿计算顺位,但实践中权利人实际损失往往难以确定。而“侵权获利”项下的商品单位利润牵涉财务规则与法律评价的双重维度,现行法律法规对此缺乏具体指引,导致实践中对利润类型选择的裁判标准不一,影响侵权救济的确定性。本文立足于规范解释与实证分析,旨在厘清商品单位利润的认定规则,为司法实践提供理论参鉴。
1
法律规范与计算顺序
《商标法》第六十三条确立了商标侵权损害赔偿的计算顺序:首先以权利人实际损失为基准;若难以确定,则以侵权人获利为据;二者均无法查明时,可参照商标许可使用费的倍数合理确定赔偿数额。该条款明确了“实际损失—侵权获利—许可费倍数”的三层递进式规则。
《最高人民法院关于审理商标民事纠纷案件适用法律若干问题的解释》第十四条进一步细化侵权获利的计算方式,即“侵权商品销售量×侵权商品单位利润”。若侵权商品单位利润无法查明,则采用注册商标商品的单位利润。然而,现行法律对“商品单位利润”的具体认定标准尚缺乏明确指引,需结合司法实践与财务规则予以厘清。
2
商品单位利润的财务内涵与司法适用逻辑
在知识产权侵权领域,专利法相关司法解释可为商标侵权案件提供参考。《最高人民法院关于审理专利纠纷案件适用法律问题的若干规定》第二十条指出,侵权人因侵权所获得的利益一般按照侵权人的营业利润计算,对于完全以侵权为业的侵权人,可以按照销售利润计算。该司法解释提供了两个指标,即“营业利润”和“销售利润”。根据财务核算相关概念和计算公式,二者的财务区分如下:
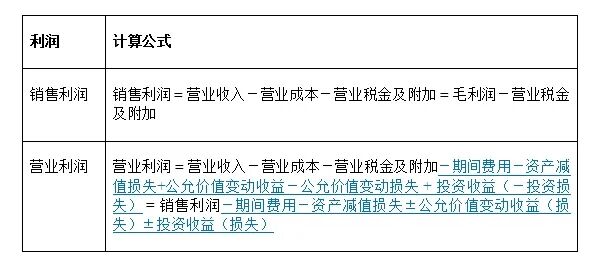
从财务视角观之,销售利润仅反映直接成本,而营业利润需在销售利润的基础上扣除与整体经营相关的间接成本(如期间费用、资产减值损失等)。
我国侵权损害赔偿的认定遵循“填平原则”,其法理内核在于通过赔偿使权利人恢复到侵权行为未发生时的状态。具体至商标侵权场景,填平原则要求损害赔偿数额与权利人实际损失具有直接对应性,侵权人仅对可归因于侵权行为的损害结果承担责任。因此,商标侵权损害赔偿以权利人实际损失为首要计算基准,唯因实务中权利人实际损失常因举证困难难以量化,方退而适用“侵权人获利”计算。
普通侵权案件中,侵权人获利通常源于侵权产品的实际利润,其成本扣除范围应以与侵权行为直接关联者为限。期间费用(如管理费用、财务费用、销售费用)及营业税金及附加虽属企业经营必要支出,但其发生与侵权产品之间多缺乏直接因果关系,且部分费用系为维持企业整体运营所生,故不宜全额计入侵权成本。因此,侵权获利的计算应严格区分直接成本与间接成本,仅扣除侵权产品生产销售过程中实际消耗的直接成本,以确保赔偿数额与侵权行为的客观损害相匹配(王彦杰.商标侵权损害赔偿中“利润率”的界定与计算——以“侵权人获利”赔偿方式中的适用为视角[J].中华商标,2020,(Z1):73-80.)。故普通侵权案件以营业利润计算更符合“填平原则”。如新平衡案中((2022)最高法民终146号),最高院指出,“鉴于本案无法具体查清江西新百伦领跑公司江西某公司、广州新百伦领跑公司广州某公司的利润率,根据《最高人民法院关于审理商标民事纠纷案件适用法律若干问题的解释》第十四条的规定,可以按照注册商标商品的单位利润计算侵权所获得的利益。根据新百伦公司某贸易公司一审提交的该公司年度审计报告,2016年、2017年期间新百伦公司某贸易公司的平均营业利润率为9.24%,故本院以9.24%作为‘新百伦领跑’品牌的利润率。”
于此相对应,对于“侵权为业”的侵权人适用“销售利润”计算非法获利,系因其未承担研发成本且常以低价倾销牟取暴利,需通过提高利润基数强化惩戒效果。同时,在以侵权为业的侵权案件中,“侵权人因为既没有付出开发知识产权所需要的人力、物力、财力。因此,侵权人生产、销售侵权产品的成本一般明显低于权利人的产品成本。但侵权人常常采取低价取胜的策略,其侵权产品的价格和利润也往往明显低于权利人产品的价格和利润”(罗莉.论惩罚性赔偿在知识产权法中的引进及实施[J].法学,2014,(04):22-32.)。如施耐德案中((2023)最高法民终351号),浙江省高级人民法院指出,“镇江施耐德公司系以侵权为业,可以按照销售利润计算侵权获利,按照调取证据中的相关财务报表数据确定赔偿基数,即销售利润=营业收入-营业成本-营业税金与附加。”
3
实务难点与解决路径
然而,实践中,非上市公司财务数据不透明,原告难以获得被告销售利润率、营业利润率信息,通常需以毛利率、净利率等数据作为参考进行计算。根据财务核算相关概念,毛利润、净利润计算方式及如下:
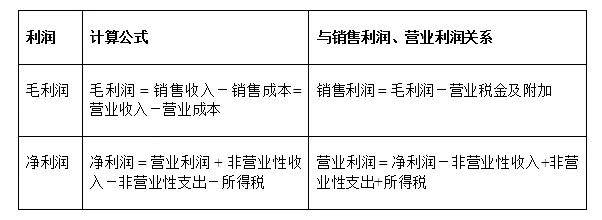
1. 销售利润率的计算
司法实践中,部分法院将销售利润率与毛利率近似进行计算。如惠氏案中((2021)浙民终294号),浙江高院指出,“本案中,如前所述,各上诉人均系以侵权为业,故本案利润率可按销售利润率或毛利率计算。侵权人二审中则提交了爱婴室、未来发展控股、孩子王等三家公司年报或招股说明书中的毛利率为参考。本院认为,前述三家公司与侵权人的经营范围以及本案被诉侵权商品相近,更具有参考价值。以三家公司的平均毛利率28.23%确定本案计算侵权获利时的利润率。”因此,若被告以侵权为业,可参考同行业上市公司毛利率主张损害赔偿。
2. 营业利润率的计算
司法实践中营业利润的认定则更为复杂,营业利润率与净利率亦非同一利率,难以近似计算。实践中,若能查清被告营业利润,法院通常选择根据查明事实对被告营业利润作具体计算。若被告营业利润难以查明,部分法院选择参考同行业上市公司营业利润率。
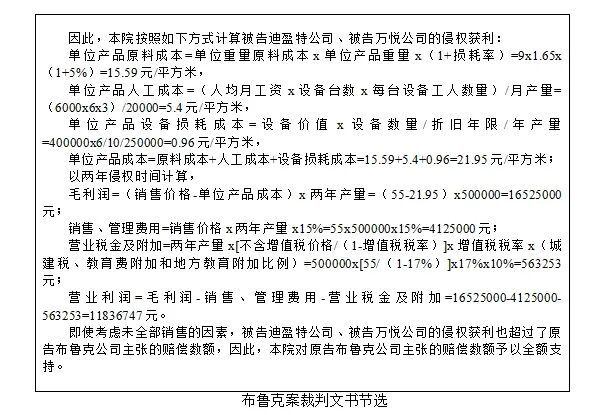
如布鲁克案中((2015)京知民初字第1579号),法院在计算营业利润时查明被告财务信息,并明确将扣减范围限定为销售费用、管理费用及营业税金及附加,并指出“所得税不应予以扣减”,该裁判规则与填平原则的要求高度契合。
而惠州雷士光电案中((2024)陕1002知民初76号),由于被告利润难以查明,法院参考了主营业务为照明设备的欧普照明等三家企业在2019至2021年间的相关业务数据,其按三年跨度计算的整体利润率约为32.96%,最终法院以30%作为利润率计算损害赔偿。
因此,实践中若无法查清被告财务情况,可参考同行业上市公司利润表得出营业利润率数据。根据财务核算相关概念及计算公式,营业利润率=营业利润/营业收入×100%,相关数据在上市公司合并利润表中有所体现。
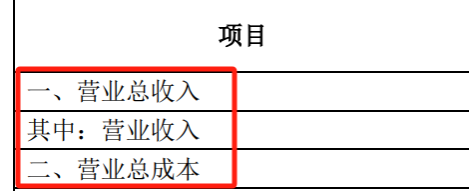
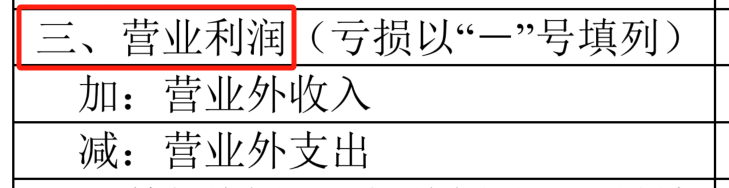
上市公司年报截图
综上所述,若被告系普通侵权且难以查明其财务数据,可参考同行业上市公司财务报表计算营业利润率,并据此主张损害赔偿。
4
结论
商品单位利润的认定可以侵权主观恶性为区分标准,结合法律规范与财务规则综合裁量。普通侵权应以营业利润为基准,恶意侵权则适用销售利润以体现惩罚功能;在数据缺失时,可参考同行业上市公司利润率,但需确保计算逻辑的严谨性与证据的充分性。未来立法或可通过列举利润类型、细化扣减规则等方式,进一步统一裁判尺度,实现侵权救济与利益衡平的制度价值。
本文作者
刘承霏