作者:
陈 程(清华大学 法律硕士)
徐威娜(华东政法大学 法学博士后)
引言
在跨境投资与美国公司治理实践中,有限责任公司(Limited Liability Company,以下简称“LLC”)因其组织形式灵活、治理安排具有较强契约性,成为境外投资者参与美国商业项目的重要载体。
但这种灵活性也可能带来一个具有高度实务性的治理困境:当 LLC 的运营协议(Operating Agreement)已经明确规定成员的管理权、表决权及重大事项决策机制,而公司账户、账册、经营事务或者其他核心资源却事实上由另一方掌握时,法律文件所赋予的治理权如何真正转化为现实中的控制能力?
换言之,LLC 控制权争议的关键,有时并不是谁“持有更多权益”,而是:谁在法律上有权作出决定,以及如何通过法律程序使这一权利得到实际执行。
纽约州 LLC 法律体系为此提供了一套从内部治理到司法救济的多层次路径。其核心并非简单地“起诉争夺控制权”,而是根据争议所处阶段,依次运用运营协议、成员表决机制、公司记录查阅权、禁令、临时接管以及最终的退出机制,使法律上的治理结构重新与公司的事实状态相匹配。
一、先看运营协议,而不是先看“谁在实际控制公司”
纽约州 LLC 治理具有鲜明的契约属性。纽约有限责任公司法(New York Limited Liability Company Law,以下简称“NY LLCL”)第417条规定,成员应当制定书面运营协议,该协议可以对 LLC 的业务、公司事务的开展,以及成员、经理、雇员和代理人的权利、权力、限制和责任作出约定。
纽约法院在 Matter of 1545 Ocean Ave., LLC 中进一步明确指出,LLC 的司法解散分析首先需要回到 Operating Agreement;法院需要结合运营协议判断 LLC 是否仍能够按照其约定继续经营。该案同时强调,在运营协议没有作出特别安排的事项上,才进一步适用 LLC 法中的默认规则。
因此,在控制权争议中,第一个问题通常不是:“谁现在控制着公司?”而应当是:“Operating Agreement 究竟把治理权配置给了谁?”实务上至少需要逐项核查:
● 谁拥有管理权;
● LLC 是 Member-managed 还是 Manager-managed;
● 成员的表决权如何计算;
● 重大事项需要何种比例的同意;
● 是否允许成员通过书面同意采取行动;
● Manager 的任免机制是什么;
● 成员是否享有公司账册及财务资料查阅权;
● 银行账户、签字权以及重大经营事项是否受到特别限制;
● Operating Agreement 对争议解决、退出、回购或解散是否另有约定。
尤其值得注意的是,纽约 LLC 法并不将“membership interest”简单等同于经济收益。LLCL §102 将 membership interest 所包含的权利明确延伸至成员的表决权及参与公司管理的权利。这意味着:持有成员权益是一回事,成员权益具体能够转化为多大的治理权,则是另一回事。
二、多数成员并不只是“投票”,还可以通过内部治理机制使权利落地
当成员之间发生治理冲突时,一个常见误区是直接把争议带入诉讼。事实上,如果 Operating Agreement 和适用的纽约 LLC 法已经赋予成员相应的治理权,成员可以首先考虑利用 LLC 内部治理机制。
纽约 LLC 法第407条规定,在法律允许成员通过表决采取某项行动的情况下,除非 Operating Agreement 另有规定,该行动可以通过成员书面同意(written consent)而无需召开会议完成;所需的书面同意比例原则上与召开成员会议时通过该事项所需的最低表决比例相对应。
与此同时,LLC 法第403至419条构成了较完整的成员及经理治理机制,包括成员会议、通知、表决、经理管理、经理任免以及 Operating Agreement 等。因此,在具备相应表决基础的情况下,成员可以考虑通过正式的成员会议或者书面决议,对公司治理事项作出明确表达。
例如:
● 要求按照 Operating Agreement 恢复正常治理机制;
● 对特定经营事项作出成员决议;
● 根据协议约定任命或更换经理;
● 授权特定人员代表公司处理经营事务;
● 要求公司保存、交付或者提供特定记录;
● 对未经授权的重大经营行为提出正式异议。
● 这一阶段的意义并不仅仅在于“通过一项决议”。
更重要的是,它能够形成一条完整的权利主张—正式通知—对方拒绝或不履行—司法救济的证据链。对于之后可能发生的诉讼而言,这一点尤其重要。
三、公司账册与财务信息,是治理权的重要“抓手”
控制权争议中,一个经常被低估的问题是:如果成员无法获得公司的财务资料、合同、税务文件、经营记录甚至银行信息,那么即使法律上拥有成员权利,也可能难以有效行使。
纽约 LLCL §1102对此提供了明确的法定基础。根据该条规定,纽约 LLC 应当保存包括成员名单、出资及利润损失份额、组织章程、Operating Agreement 及其修订版本,以及最近三个财政年度的税务申报等记录。成员在符合适用的合理标准,并且为了与其成员利益具有合理关联的目的时,可以查阅和复制相关记录,并获取最近三个财政年度的财务报表以及其他公平、合理的公司事务信息。这项权利的实务价值在于:信息访问权往往是治理权真正能够被行使的前提。
如果成员无法了解公司账户情况;财务报表;重大合同;税务申报;成员及经理信息;公司资产及负债情况等,那么成员很难判断公司是否按照 Operating Agreement 运营,也难以进一步证明是否存在未经授权的交易、利益冲突或者资产处置风险。因此,在治理争议中,Books and Records Request 不应被理解为一个孤立的“查资料动作”,而应被视为治理权救济体系中的基础性工具。
实务上,正式提出查阅要求时,应当尽量明确:请求依据;请求查阅的文件范围;查阅目的;查阅方式;回复期限;如遭拒绝,将采取何种进一步措施。这样既有助于降低争议,也能够为后续司法救济提供更加清晰的记录。
四、当内部治理失效,临时司法救济可能成为关键转折点
如果一方已经实际控制公司,并持续作出可能影响公司资产、经营或者成员权利的行为,仅仅等待实体诉讼最终判决,可能并不足够。这时,纽约州民事诉讼法(CPLR)第63条所规定的临时禁令机制可能成为重要工具。
CPLR §6301规定,在被告正在实施或者即将实施违反原告权利、并可能导致最终判决无法有效执行的行为时,法院可以给予 preliminary injunction;在听证前存在即时且不可弥补的损害风险时,法院还可以给予 temporary restraining order。
纽约法院通常要求申请人证明三个核心要素:
1.在实体请求上具有胜诉可能性;
2.如果不采取禁令,将遭受不可弥补的损害;
3.衡量双方利益后,衡平法因素支持禁令。
纽约上诉法院及各级法院近年来仍持续适用这一标准。因此,在 LLC 控制权争议中,禁令的意义并不一定是提前“赢得整个案件”,而更重要的是:防止在最终裁判之前,公司的治理结构、资产状况或成员权利发生进一步且难以逆转的变化。
但这里需要特别强调:禁令不是“控制权争议”的自动答案。尤其是要求法院采取积极行为、改变现状的 mandatory injunction,法院通常会更加谨慎。纽约法院将 preliminary injunction 视为具有强烈干预性的临时救济,申请人必须满足较高的证明要求。
因此,禁令申请的核心不是简单地证明“对方做错了什么”,而是要将:“合同权利 + 法定权利 + 具体违约或侵害行为 + 即时风险 + 不可弥补损害”组织成一个完整的证据体系。
五、当公司已经无法正常治理,是否需要第三方介入?
如果争议进一步发展到:公司已经很难依靠成员之间的正常治理机制继续运行。那么临时接管(temporary receivership)可能成为更强的司法工具。
CPLR §6401允许法院在诉讼期间,在相关财产存在被转移、灭失、遭受重大损害或毁损风险时,根据具有相关财产利益的主体提出的申请,任命临时接管人。法院可以根据具体情况授权接管人持有财产、收取债权或者采取其他必要行动。
与 preliminary injunction 相比,receiver 的特点在于:它不是单纯要求原有控制方“不要做某件事情”,而是在特定条件下允许法院引入第三方,对相关财产或者经营事项进行司法监督甚至临时管理。
因此,receiver 通常属于更强的救济措施。纽约法院要求申请人作出清楚的证据性证明,说明为保全诉讼标的财产并保护其利益确有必要,因此其适用不能简单建立在“成员关系不好”之上,而需要有更加具体的事实基础,例如:
1.公司资产存在现实风险;
2.现有管理机制已经失灵;
3.存在严重的管理冲突;
4.普通禁令不足以保护相关权益;
5.公司财产或经营存在遭受重大损害的现实危险。
换言之:Receiver 的价值在于解决“谁都不应该继续单方面控制,但公司又不能无人管理”的困境。这也是为什么,在 LLC 控制权争议中,receiver 更适合作为经过充分证据准备后的升级性救济,而不是诉讼开始时的常规选项。
六、如果治理关系已经无法修复,退出机制可能比“争夺控制权”更重要
并非所有 LLC 控制权争议最终都适合通过“让一方重新控制公司”解决。如果双方之间的治理关系已经彻底破裂,继续争夺管理权可能意味着长期诉讼、经营成本上升以及资产价值下降。这时,需要考虑的可能是:如何有序退出,而不是谁最终控制。
可能的结构性解决方案包括:
(一)一方买断另一方的成员权益
买断可以是 Operating Agreement 预先约定或当事人协商形成的结构性解决方案,但 NY LLCL并未明文授权在 第702条 解散程序中买断。不过纽约上诉庭明确指出,在已经存在司法解散基础并结合具体衡平因素时,法院在某些案件中可以将买断作为适当的衡平救济。因此,其核心问题通常不是“能不能买”,而是:
● 谁买谁;
● 价格如何确定;
● 是否需要独立估值;
● 估值日如何确定;
● 争议期间公司价值如何变化;
● 未分配利润、债务和或有负债如何处理。
(二)协商解散并清算
如果双方达成一致,或者满足 Operating Agreement 与 LLC法 第701条 所规定的解散事由和表决要求,可以通过非司法方式解散 LLC,解散后原则上依 LLC法第703条 进行 winding up,并依 第704条 的顺序分配资产。
(三)司法解散
纽约 LLCL §702规定,法院可以在成员申请下,在 LLC 已经“不具有合理可行性”按照组织章程或 Operating Agreement 继续经营时判令解散。但司法解散应当被视为一种终局性较强的救济,而不是解决一般成员冲突的常规手段。纽约法院在 Matter of 1545 Ocean Ave., LLC 中明确指出,单纯的成员 deadlock 并不是 LLCL §702 下独立的解散依据;法院需要结合 Operating Agreement 以及 LLC 是否仍能够实现其经营目的进行判断。
这一点在近期判例中仍然得到体现。纽约上诉法院在 Matter of Ribeiro v Libutti 中重申,申请司法解散的一方需要结合 Operating Agreement 或组织章程证明,公司的管理层无法或不愿合理地实现公司的既定目的,或者继续经营在财务上已经不可行。
因此:“成员之间关系破裂”与“LLC 在法律上已经无法合理继续经营”并不是同一个命题。这也是为什么,在多数 LLC 控制权争议中,司法解散通常更适合作为后置方案,而不是第一选择。
七、从“事实控制”回到“法律治理”:一套更完整的救济逻辑
综合来看,纽约州 LLC 控制权争议并不是简单的“谁的股权比例更高”或者“谁现在掌握公司”。更准确的分析路径是:
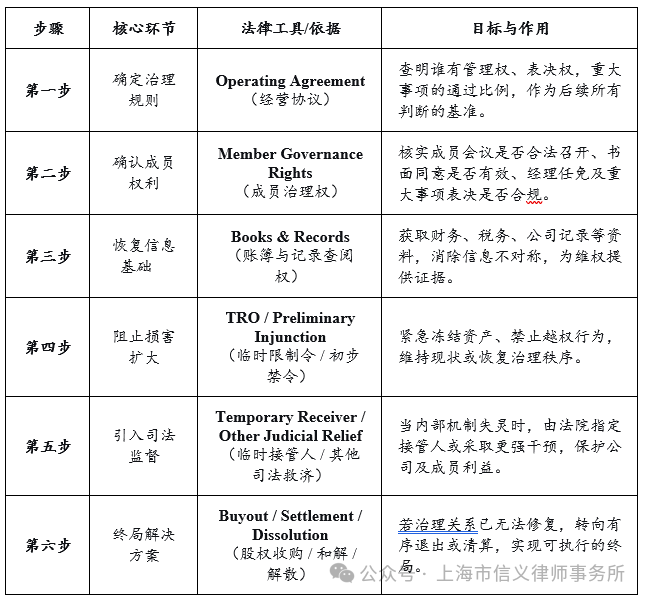
结语
对于跨境投资者而言,LLC 控制权争议最值得警惕的,并不是某一方暂时掌握了公司的经营资源,而是事实控制逐渐固化,并最终反过来改变公司治理的现实状态。一旦发生这种情况,单纯依赖股权比例或者等待最终判决,往往不足以解决问题。
更有效的策略,是从 Operating Agreement 出发,首先确认成员真正拥有的治理权,再根据争议的具体发展阶段,逐步选择成员内部治理、账册查阅、临时禁令、接管以及结构性退出等不同层级的法律工具。
换言之,真正需要解决的问题不是:“谁现在控制公司?”而是:“谁依法拥有治理权,以及如何让这一治理权在现实中得到有效执行?”
这也正是纽约州 LLC 治理争议中,合同安排与司法救济相互衔接的核心所在。对于涉及美国 LLC 的跨境投资者、成员及管理层而言,在争议发生之前审查 Operating Agreement 的治理结构,在争议发生之后及时固定成员权利、公司记录及事实控制状态,往往比单纯依赖后续诉讼更为重要。
【免责声明】本文仅为普法交流,不构成正式法律意见。文中案例及数据均来源于公开信息,具体法律问题建议结合企业实际情况咨询专业律师。
信义所为全球客户提供卓越的
知产整体解决方案

